


A matemática financeira estuda como o dinheiro se transforma ao longo do tempo e nas trocas comerciais. É o conteúdo do ENEM mais próximo das decisões concretas da vida adulta: comprar à vista ou a prazo, aceitar um empréstimo, calcular a margem de um negócio, entender a multa de um boleto atrasado.
Apresentação
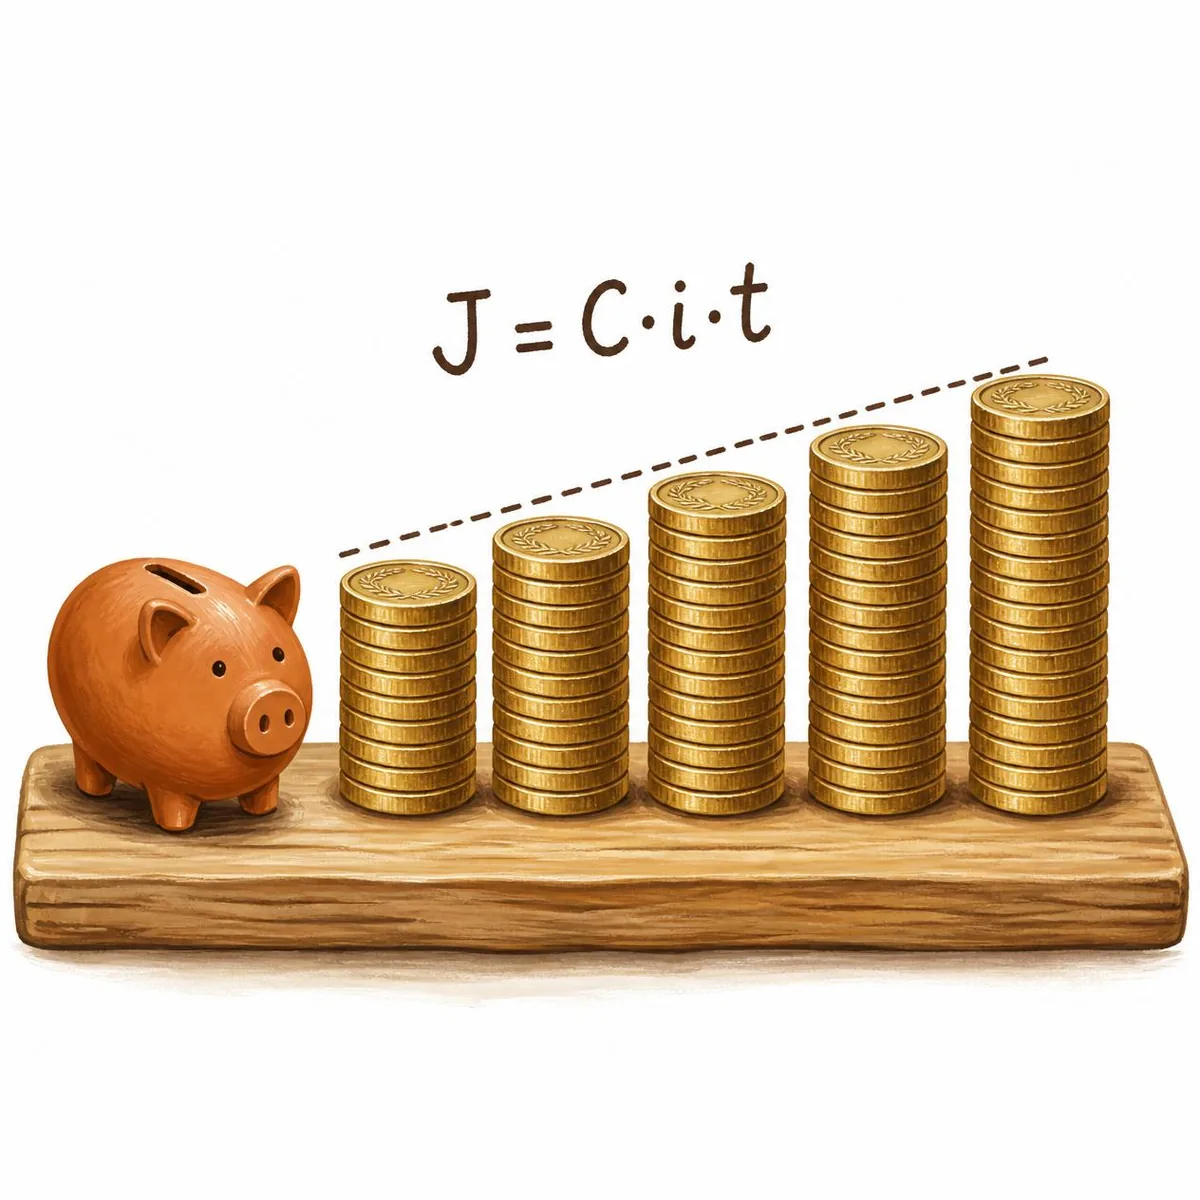
Juros simples. O montante aumenta sempre a mesma quantia.
Na Matriz de Referência, os itens de matemática financeira mobilizam sobretudo habilidades da Competência de área 1:
- H3: resolver situações-problema com conhecimentos numéricos;
- H4: avaliar a razoabilidade de resultados;
- H5: avaliar propostas de intervenção na realidade.
Também mobilizam a Competência de área 4, porque os juros simples crescem de forma proporcional ao tempo. A habilidade H5, em particular, aparece nos itens que pedem a comparação entre formas de pagamento.
Este artigo organiza o tema em três eixos:
- as relações entre custo, receita e lucro, incluindo margens percentuais e ponto de equilíbrio;
- o regime de juros simples, suas fórmulas e sua interpretação gráfica;
- os descontos simples comercial e racional, com aplicação à comparação entre pagamento à vista e a prazo.
A ideia que atravessa todo o artigo é a identificação da base sobre a qual cada taxa incide. Esse é o mesmo princípio central do artigo de Porcentagem.
Pré-requisitos: os artigos de Porcentagem e de Razão, Proporção e Regra de Três, e equações do 1º grau.
1. Custo, receita e lucro
1.1 Conceitos fundamentais
- Custo (C): tudo o que se gasta para produzir ou adquirir o que será vendido.
- Receita (R), ou faturamento: o valor total obtido com as vendas.
- Lucro (L): a diferença entre receita e custo.
Se L > 0, há lucro. Se L < 0, há prejuízo. Se L = 0, a operação está em equilíbrio.
Um erro conceitual comum é tratar faturamento e lucro como sinônimos. Uma empresa pode faturar milhões e ainda assim ter prejuízo, se seus custos forem maiores que a receita.
1.2 Custo fixo e custo variável
Os custos de um negócio se dividem em dois tipos.
- O custo fixo (CF) não depende da quantidade produzida: aluguel, salários administrativos, mensalidade de um sistema.
- O custo variável depende da quantidade produzida: matéria-prima, embalagem, comissão por venda. Chamando de cv o custo variável por unidade, o custo variável total é cv · x, em que x é o número de unidades.
Para x unidades produzidas e vendidas ao preço p cada uma:
As três expressões são funções afins de x. A diferença p − cv é a margem de contribuição de cada unidade: quanto cada venda contribui para pagar os custos fixos e, depois, para gerar lucro.
1.3 Ponto de equilíbrio
O ponto de equilíbrio é a quantidade de unidades em que a receita iguala o custo, ou seja, em que o lucro é zero:
Exemplo. Uma confeitaria tem custo fixo mensal de R$ 3.000,00. Cada bolo custa R$ 15,00 para ser produzido e é vendido por R$ 40,00.
- Margem de contribuição por bolo: 40 − 15 = R$ 25,00.
- Ponto de equilíbrio: 3.000 ÷ 25 = 120 bolos por mês.
- Abaixo de 120 bolos, há prejuízo. Acima disso, cada bolo vendido acrescenta R$ 25,00 ao lucro.
- Com 200 bolos vendidos, o lucro é 200 × 25 − 3.000 = R$ 2.000,00.
No gráfico, o ponto de equilíbrio é a interseção entre a reta da receita e a reta do custo. Esse é um tema que dialoga diretamente com o artigo de Função do Primeiro Grau.
1.4 Lucro percentual: sobre o custo ou sobre a venda?
O lucro pode ser expresso como porcentagem de duas bases diferentes. As duas formas produzem números diferentes para a mesma operação.
Exemplo. Um produto comprado por R$ 80,00 é vendido por R$ 100,00. O lucro é de R$ 20,00.
- Sobre o custo: 20 ÷ 80 = 25%. No comércio, essa taxa é chamada de markup.
- Sobre a venda: 20 ÷ 100 = 20%. Essa taxa é chamada de margem.
O enunciado costuma indicar a base. Na ausência de indicação, a convenção mais usual é considerar o lucro sobre o custo.
1.5 Calculando o preço de venda
Com lucro i sobre o custo, o preço de venda é o custo aumentado em i:
Com lucro i sobre a venda, o lucro é i · V, e o custo corresponde à fração (1 − i) do preço de venda:
Exemplo. Um produto custa R$ 120,00.
- Para lucrar 25% sobre o custo: V = 120 × 1,25 = R$ 150,00.
- Para lucrar 25% sobre a venda: V = 120 ÷ 0,75 = R$ 160,00.
Relação entre as duas taxas. Se o lucro sobre o custo é i_c, o lucro sobre a venda é:
Por exemplo, 25% sobre o custo equivale a 0,25 ÷ 1,25 = 20% sobre a venda. O lucro sobre a venda é sempre menor que o lucro sobre o custo, porque a base (o preço de venda) é maior.
1.6 Prejuízo percentual
O prejuízo também é medido em relação a uma base, que normalmente é o custo.
Um produto que custou R$ 120,00 e foi vendido por R$ 90,00 gerou prejuízo de R$ 30,00. Isso corresponde a 30 ÷ 120 = 25% do custo.
1.7 Remarcação e desconto
Uma estratégia comercial frequente é aumentar o preço e depois anunciar um desconto. O resultado final se obtém multiplicando os fatores, como em qualquer sequência de variações percentuais.
Exemplo. Um comerciante marca seus produtos com preço 50% acima do custo e, em uma liquidação, oferece 20% de desconto. Qual é o lucro final sobre o custo?
1,50 × 0,80 = 1,20 → lucro de 20% sobre o custo
A subtração 50% − 20% = 30% está errada, porque o desconto incide sobre o preço remarcado, e não sobre o custo.
2. Juros simples
2.1 O que são juros
Juros são a remuneração pelo uso de um capital durante um período. Quem empresta dinheiro deixa de usá-lo e cobra por isso. Quem aplica dinheiro recebe juros pelo mesmo motivo.
Os elementos de toda operação com juros são:
| Elemento | Símbolo | Significado |
|---|---|---|
| Capital | C | Valor inicial emprestado ou aplicado |
| Taxa de juros | i | Porcentagem cobrada por período, usada na forma decimal |
| Tempo | t | Número de períodos |
| Juros | J | Valor acrescido ao capital |
| Montante | M | Valor final: capital mais juros |
2.2 O regime de juros simples
Por isso, o valor dos juros é o mesmo em todos os períodos.
Exemplo. R$ 1.000,00 aplicados a juros simples de 2% ao mês:
| Mês | Juros do mês | Montante |
|---|---|---|
| 0 | – | 1.000 |
| 1 | 20 | 1.020 |
| 2 | 20 | 1.040 |
| 3 | 20 | 1.060 |
| 4 | 20 | 1.080 |
O montante cresce R$ 20,00 por mês, sempre. Os juros do mês 2 não incidem sobre os juros do mês 1. Essa é a diferença essencial em relação aos juros compostos, tratados no bloco 21.
2.3 As fórmulas
Como os juros de cada período são C · i, em t períodos:
E o montante é o capital somado aos juros:
2.4 Compatibilidade entre taxa e tempo
A taxa e o tempo precisam estar na mesma unidade. Se a taxa é mensal, o tempo deve estar em meses. Se a taxa é anual, em anos.
No regime simples, a conversão de taxas é feita por proporcionalidade. As taxas obtidas assim são chamadas de taxas proporcionais.
| Taxa dada | Taxa mensal proporcional |
|---|---|
| 24% ao ano | 24 ÷ 12 = 2% ao mês |
| 18% ao semestre | 18 ÷ 6 = 3% ao mês |
| 9% ao trimestre | 9 ÷ 3 = 3% ao mês |
Em operações contadas em dias, usa-se em geral o ano comercial, de 360 dias, com meses de 30 dias.
Exemplo. Uma aplicação de 45 dias a 3% ao mês corresponde a 1,5 mês. A taxa total é 3% × 1,5 = 4,5%.
2.5 Os cinco problemas de juros simples
A fórmula J = C · i · t relaciona quatro grandezas. Conhecendo três, determina-se a quarta. Com o montante, surgem as variações.
Calcular juros e montante. Um capital de R$ 2.000,00 é aplicado a 3% ao mês durante 5 meses.
J = 2.000 × 0,03 × 5 = R$ 300,00
M = 2.000 + 300 = R$ 2.300,00
Calcular o capital. Que capital, aplicado a 2% ao mês durante 6 meses, gera montante de R$ 5.600,00?
M = C · (1 + i · t)
5.600 = C · (1 + 0,02 × 6)
5.600 = C · 1,12
C = R$ 5.000,00
Calcular a taxa. Um capital de R$ 4.000,00 rendeu R$ 720,00 de juros em 6 meses. Qual foi a taxa mensal?
i = J ÷ (C · t) = 720 ÷ (4.000 × 6) = 720 ÷ 24.000 = 0,03 = 3% ao mês
Calcular o tempo. Uma pessoa tomou R$ 1.500,00 emprestados a juros simples de 4% ao mês e quitou a dívida com R$ 1.860,00. Por quanto tempo durou o empréstimo?
- Juros pagos: 1.860 − 1.500 = 360.
- Juros por mês: 1.500 × 0,04 = 60.
- Tempo: 360 ÷ 60 = 6 meses.
Tempo para multiplicar o capital. Em quanto tempo um capital dobra a juros simples de 5% ao mês?
Para dobrar, os juros precisam ser iguais ao capital:
C = C × 0,05 × t
1 = 0,05t
t = 20 meses
Para triplicar, os juros precisam ser o dobro do capital (e não o triplo), porque o montante é C + J = 3C:
2C = C × 0,05 × t
t = 40 meses
2.6 Interpretação gráfica
Na fórmula M(t) = C + C · i · t, o montante é uma função afim do tempo:
- o coeficiente linear é C, o montante no instante zero;
- o coeficiente angular é C · i, o juro por período.
O gráfico do montante em função do tempo é uma reta. Os juros J(t) = C · i · t formam uma reta que passa pela origem, ou seja, os juros são diretamente proporcionais ao tempo. Por isso, juros simples se resolvem com o mesmo raciocínio da proporcionalidade.
2.7 Aplicação: boleto em atraso
Contas pagas com atraso costumam ter duas cobranças diferentes.
- A multa é um percentual fixo, cobrado uma única vez, qualquer que seja o atraso.
- Os juros de mora são proporcionais ao tempo de atraso.
Exemplo. Um boleto de R$ 500,00 prevê multa de 2% e juros de mora simples de 1% ao mês, calculados por dia de atraso. Qual é o valor a pagar com 15 dias de atraso?
- Multa: 2% de 500 = R$ 10,00.
- Juros de mora: 500 × 0,01 × (15/30) = R$ 2,50.
- Total: 500 + 10 + 2,50 = R$ 512,50.
O total não é proporcional ao atraso, porque a multa é uma parcela fixa. A estrutura é a mesma da função afim estudada no artigo de Razão e Proporção.
3. Descontos simples
3.1 O contexto
Títulos de crédito, como duplicatas, notas promissórias e boletos, têm um valor nominal (N): o valor devido na data de vencimento. Quando o título é pago ou negociado antes do vencimento, aplica-se um desconto (d), e o valor efetivamente pago é o valor atual (A):
O desconto simples pode ser calculado de duas formas, que diferem na base sobre a qual a taxa incide.
3.2 Desconto comercial, ou "por fora"
No desconto comercial, a taxa incide sobre o valor nominal:
É a modalidade usada pelos bancos e no comércio, por isso também é chamada de desconto bancário.
Exemplo. Um título de R$ 1.000,00 é descontado 2 meses antes do vencimento, à taxa de 5% ao mês.
d_c = 1.000 × 0,05 × 2 = R$ 100,00
A = 1.000 − 100 = R$ 900,00
3.3 Desconto racional, ou "por dentro"
No desconto racional, a taxa incide sobre o valor atual. O raciocínio é o inverso dos juros simples: o valor atual, aplicado a juros simples pela taxa i durante o tempo t, deve produzir o valor nominal.
Exemplo. Mesmo título, mesma taxa, mesmo prazo:
A = 1.000 ÷ (1 + 0,05 × 2) = 1.000 ÷ 1,10 ≈ R$ 909,09
d_r = 1.000 − 909,09 ≈ R$ 90,91
3.4 Comparação e taxa efetiva
Para a mesma taxa e o mesmo prazo, o desconto comercial é sempre maior que o racional, porque incide sobre uma base maior (N em vez de A). Quem recebe o desconto comercial recebe menos dinheiro.
Esse fato tem uma consequência importante. No exemplo do desconto comercial, o banco paga R$ 900,00 hoje e recebe R$ 1.000,00 em 2 meses. Os R$ 100,00 de diferença correspondem a juros sobre R$ 900,00:
taxa efetiva = 100 ÷ (900 × 2) ≈ 0,0556 = 5,56% ao mês
A taxa anunciada era de 5% ao mês, mas a taxa efetivamente cobrada sobre o dinheiro entregue é maior. No desconto racional, por definição, a taxa efetiva coincide com a anunciada.
4. À vista ou a prazo: a taxa implícita
4.1 O "sem juros" que tem juros
Lojas frequentemente oferecem duas opções: um preço à vista com desconto ou um parcelamento "sem juros" pelo preço cheio. Quando as duas opções existem, o parcelamento tem juros embutidos: a diferença entre os dois preços.
Exemplo. Uma geladeira custa R$ 2.400,00 em duas parcelas de R$ 1.200,00, sendo a primeira no ato da compra e a segunda em 30 dias. À vista, há 10% de desconto.
- Preço à vista: 2.400 × 0,90 = R$ 2.160,00.
- No parcelamento, paga-se R$ 1.200,00 na compra. O valor efetivamente financiado é 2.160 − 1.200 = R$ 960,00.
- Esse valor é quitado com R$ 1.200,00 após um mês. Os juros são 1.200 − 960 = R$ 240,00.
- Taxa implícita: 240 ÷ 960 = 25% ao mês.
O parcelamento "sem juros" embute, na prática, uma taxa de 25% ao mês. Para quem tem o dinheiro disponível, pagar à vista é muito mais vantajoso.
4.2 O procedimento geral
- Determine o preço à vista, que é o valor real do bem hoje.
- Desconte a entrada, se houver, para obter o valor financiado.
- Compare o valor financiado com o que será pago depois. A diferença são os juros.
- Divida os juros pelo valor financiado para obter a taxa do período.
Exemplo. Uma televisão custa R$ 2.000,00 à vista, ou R$ 1.000,00 de entrada mais R$ 1.100,00 em 30 dias.
- Valor financiado: 2.000 − 1.000 = R$ 1.000,00.
- Juros: 1.100 − 1.000 = R$ 100,00.
- Taxa: 100 ÷ 1.000 = 10% ao mês.
Se a pessoa tiver o dinheiro aplicado rendendo menos de 10% ao mês, o que é o caso de quase todas as aplicações, pagar à vista é a melhor decisão. Itens de avaliação de propostas (H5) costumam exigir exatamente esse raciocínio.
5. Uma prévia: juros simples × juros compostos
| Mês | Juros simples (10% ao mês) | Juros compostos (10% ao mês) |
|---|---|---|
| 0 | 1.000 | 1.000 |
| 1 | 1.100 | 1.100 |
| 2 | 1.200 | 1.210 |
| 3 | 1.300 | 1.331 |
| 4 | 1.400 | 1.464,10 |
- Nos juros simples, os juros incidem sempre sobre o capital inicial, e o montante cresce de forma linear.
- Nos juros compostos, os juros de cada período incidem sobre o montante acumulado, e o montante cresce de forma exponencial.
No primeiro período, os dois regimes coincidem. A partir do segundo, os compostos superam os simples, e a diferença aumenta com o tempo.
Os juros compostos são o regime usado no sistema financeiro real. Eles são estudados no bloco 21, com o apoio das funções exponencial e logarítmica.
6. Distinções importantes
| Conceito | Não confundir com | Diferença |
|---|---|---|
| Faturamento (receita) | Lucro | Lucro é a receita menos o custo |
| Lucro sobre o custo | Lucro sobre a venda | Bases diferentes; o primeiro é sempre maior |
| Custo fixo | Custo variável | O fixo não depende da quantidade produzida |
| Juros (J) | Montante (M) | Montante é capital mais juros |
| Juros simples | Juros compostos | Nos simples, os juros incidem só sobre o capital inicial |
| Taxa proporcional | Taxa equivalente | Proporcional vale para juros simples; equivalente, para compostos |
| Multa | Juros de mora | A multa é fixa; os juros crescem com o atraso |
| Desconto comercial | Desconto racional | O comercial incide sobre o valor nominal e é maior |
| "Parcelado sem juros" | Ausência de juros | Havendo desconto à vista, há juros embutidos |
| Triplicar o capital | Juros iguais ao triplo do capital | Para triplicar, os juros devem ser o dobro do capital |
7. Erros recorrentes e como evitá-los
Confundir as bases do lucro percentual. Calcular sobre a venda quando o enunciado pede sobre o custo. Controle: identifique a palavra que define a base. Na falta dela, use o custo.
Somar ou subtrair taxas de remarcação e desconto. Controle: multiplique os fatores.
Usar taxa e tempo em unidades diferentes. Aplicar taxa anual com tempo em meses. Controle: converta antes de usar a fórmula. No regime simples, as taxas são proporcionais.
Usar a taxa na forma percentual dentro da fórmula. Calcular J = 2.000 × 3 × 5 em vez de J = 2.000 × 0,03 × 5. Controle: sempre transforme a taxa em decimal.
Confundir juros com montante. Responder com os juros quando o enunciado pede o valor final, ou o contrário. Controle: releia a pergunta antes de marcar.
Supor que, para triplicar, os juros devem ser o triplo do capital. Controle: o montante é 3C, e os juros são 3C − C = 2C.
Tratar como desconto racional um desconto comercial, ou o contrário. Controle: "por fora" ou "bancário" indica a base N; "por dentro" ou "racional" indica a base A.
Calcular a taxa implícita sobre o preço cheio. Controle: a base é o valor efetivamente financiado: o preço à vista menos a entrada.
8. Questões comentadas (autorais, padrão ENEM)
Questão 1 (H3, nível fácil)
Um comerciante compra um produto por R$ 60,00 e o revende por R$ 75,00. O lucro percentual obtido, em relação ao preço de custo, é de:
A) 15%
B) 20%
C) 25%
D) 75%
E) 125%
Gabarito: C
Resolução. O lucro é 75 − 60 = R$ 15,00. Sobre o custo, 15 ÷ 60 = 0,25 = 25%.
Análise dos distratores.
- B: calcula o lucro sobre a venda (15 ÷ 75).
- E: lê o fator 75 ÷ 60 = 1,25 como taxa.
- A: toma o valor do lucro como se fosse a porcentagem.
Questão 2 (H3, nível médio)
Uma loja aumenta em 50% o preço de custo de seus produtos para formar o preço de etiqueta. Durante uma promoção, oferece 20% de desconto sobre o preço de etiqueta. Na promoção, o lucro da loja em relação ao preço de custo é de:
A) 10%
B) 20%
C) 30%
D) 40%
E) 70%
Gabarito: B
Resolução. O fator acumulado é 1,50 × 0,80 = 1,20, o que corresponde a lucro de 20% sobre o custo.
Análise dos distratores.
- C: subtrai as taxas.
- E: soma as taxas.
O item avalia o reconhecimento de que o desconto incide sobre o preço já remarcado.
Questão 3 (H3, nível fácil)
Uma pessoa aplicou R$ 3.000,00 a juros simples de 1,5% ao mês, durante 8 meses. Ao final do período, o montante obtido foi de:
A) R$ 360,00
B) R$ 3.045,00
C) R$ 3.360,00
D) R$ 3.379,48
E) R$ 39.000,00
Gabarito: C
Resolução.
J = 3.000 × 0,015 × 8 = R$ 360,00
M = 3.000 + 360 = R$ 3.360,00
Análise dos distratores.
- A: apresenta apenas os juros.
- B: aplica a taxa de um único mês.
- D: usa juros compostos (3.000 × 1,015⁸).
- E: usa a taxa na forma percentual (1,5 em vez de 0,015).
Questão 4 (H3, nível médio)
Um capital aplicado a juros simples de 4% ao mês triplica de valor em:
A) 25 meses
B) aproximadamente 28 meses
C) 50 meses
D) 75 meses
E) 300 meses
Gabarito: C
Resolução. Para triplicar, o montante é 3C, e os juros são 2C:
2C = C × 0,04 × t
t = 2 ÷ 0,04 = 50 meses
Análise dos distratores.
- A: é o tempo para dobrar o capital.
- D: o candidato iguala os juros a 3C.
- B: corresponde ao regime de juros compostos.
Questão 5 (H5, nível difícil)
Uma geladeira é vendida por R$ 2.400,00 em duas parcelas iguais "sem juros", a primeira no ato da compra e a segunda 30 dias depois. Para pagamento à vista, a loja concede 10% de desconto. A taxa mensal de juros embutida no parcelamento é de:
A) 0%
B) 10%
C) 11,1%
D) 20%
E) 25%
Gabarito: E
Resolução.
- Preço à vista: R$ 2.160,00.
- Com a entrada de R$ 1.200,00, o valor financiado é 2.160 − 1.200 = R$ 960,00.
- A segunda parcela, de R$ 1.200,00, embute juros de R$ 240,00.
- Taxa: 240 ÷ 960 = 25% ao mês.
Análise dos distratores.
- A: aceita o anúncio "sem juros".
- B: confunde a taxa com o desconto à vista.
- C: divide os juros pelo preço à vista (240 ÷ 2.160).
- D: divide os juros pela parcela (240 ÷ 1.200).
O item exige identificar o valor efetivamente financiado como base.
Questão 6 (H3, nível médio)
Uma empresa desconta em um banco uma duplicata de valor nominal R$ 4.000,00, três meses antes do vencimento, sob regime de desconto comercial simples, à taxa de 2,5% ao mês. O valor recebido pela empresa é de:
A) R$ 300,00
B) R$ 3.700,00
C) R$ 3.720,93
D) R$ 3.900,00
E) R$ 4.300,00
Gabarito: B
Resolução.
d = 4.000 × 0,025 × 3 = R$ 300,00
A = 4.000 − 300 = R$ 3.700,00
Análise dos distratores.
- A: apresenta apenas o desconto.
- C: aplica o desconto racional (4.000 ÷ 1,075).
- D: considera apenas um mês.
- E: soma o desconto ao valor nominal.
Questão 7 (H4, nível difícil)
Uma pequena fábrica tem custo fixo mensal de R$ 12.000,00. Cada unidade produzida tem custo variável de R$ 18,00 e é vendida por R$ 30,00. Para não ter prejuízo, a fábrica precisa vender, no mínimo, quantas unidades por mês?
A) 400
B) 667
C) 1.000
D) 1.200
E) 2.500
Gabarito: C
Resolução. A margem de contribuição por unidade é 30 − 18 = R$ 12,00. O ponto de equilíbrio é 12.000 ÷ 12 = 1.000 unidades.
Análise dos distratores.
- A: divide o custo fixo pelo preço de venda, ignorando o custo variável.
- B: divide o custo fixo pelo custo variável.
O item avalia a compreensão de que cada unidade vendida contribui apenas com a diferença entre preço e custo variável.
9. Perguntas frequentes
Qual a diferença entre faturamento e lucro?
Faturamento é tudo o que entra com as vendas. Lucro é o que sobra depois de descontados os custos.
Quando o enunciado não diz a base do lucro percentual, qual devo usar?
O padrão é o preço de custo. Quando a base for o preço de venda, o enunciado costuma indicá-lo.
Por que, nos juros simples, os juros são iguais todo mês?
Porque incidem sempre sobre o capital inicial, que não muda. Os juros já acumulados não rendem novos juros.
Posso usar taxa anual com tempo em meses?
Não. Converta antes. No regime simples, a taxa mensal proporcional é a anual dividida por 12.
Por que, para triplicar um capital, os juros devem ser o dobro dele?
Porque o montante é o capital mais os juros. Se o montante é 3C, os juros são 3C − C = 2C.
Qual desconto é melhor para quem antecipa o pagamento de um título?
Para quem recebe o desconto, o comercial é maior, ou seja, quem paga desembolsa menos. Para quem desconta um título no banco, recebendo dinheiro antecipado, o desconto comercial significa receber menos.
Parcelado sem juros é sempre igual ao preço à vista?
Só se não houver desconto à vista. Se houver, a diferença corresponde a juros embutidos no parcelamento.
O gráfico dos juros simples é uma reta?
Sim. O montante é uma função afim do tempo, e os juros, uma função linear.
O que é ponto de equilíbrio?
É a quantidade vendida em que a receita iguala o custo total. Abaixo dela, há prejuízo; acima, lucro.
11. Síntese
O lucro é a diferença entre receita e custo, e o custo se divide em fixo e variável. A margem de contribuição por unidade (preço menos custo variável) determina o ponto de equilíbrio: a quantidade que zera o lucro.
O lucro percentual depende da base:
- sobre o custo, o preço de venda é C(1 + i);
- sobre a venda, é C ÷ (1 − i).
Sequências de remarcação e desconto se resolvem pelo produto dos fatores.
Nos juros simples, os juros incidem sempre sobre o capital inicial. Valem J = C · i · t e M = C(1 + i · t), com taxa e tempo na mesma unidade. O montante cresce linearmente, e os juros são proporcionais ao tempo.
No desconto simples, o comercial incide sobre o valor nominal, e o racional, sobre o valor atual. O comercial é sempre maior e implica uma taxa efetiva superior à anunciada.
Quando há desconto à vista, o parcelamento "sem juros" embute uma taxa. Ela se calcula sobre o valor efetivamente financiado.
| Situação | Ferramenta |
|---|---|
| Lucro | L = R − C |
| Custo total | C(x) = CF + cv · x |
| Ponto de equilíbrio | x = CF ÷ (p − cv) |
| Venda com lucro i sobre o custo | V = C(1 + i) |
| Venda com lucro i sobre a venda | V = C ÷ (1 − i) |
| Juros simples | J = C · i · t |
| Montante | M = C(1 + i · t) |
| Taxas proporcionais | dividir ou multiplicar pelo número de períodos |
| Desconto comercial | d = N · i · t; A = N(1 − i · t) |
| Desconto racional | A = N ÷ (1 + i · t) |
| Taxa implícita a prazo | juros ÷ valor financiado |
12. Glossário
| Termo | Definição |
|---|---|
| Custo fixo | Gasto que não depende da quantidade produzida |
| Custo variável | Gasto proporcional à quantidade produzida |
| Receita (faturamento) | Valor total obtido com as vendas |
| Lucro | Diferença positiva entre receita e custo |
| Prejuízo | Diferença negativa entre receita e custo |
| Margem de contribuição | Diferença entre o preço de venda e o custo variável unitário |
| Ponto de equilíbrio | Quantidade vendida em que o lucro é zero |
| Capital | Valor inicial de uma aplicação ou empréstimo |
| Juros | Remuneração pelo uso do capital no tempo |
| Montante | Soma do capital com os juros |
| Juros simples | Regime em que os juros incidem apenas sobre o capital inicial |
| Taxas proporcionais | Taxas que, no regime simples, produzem os mesmos juros em prazos equivalentes |
| Valor nominal | Valor de um título na data de vencimento |
| Valor atual | Valor de um título em data anterior ao vencimento |
| Desconto comercial | Desconto calculado sobre o valor nominal |
| Desconto racional | Desconto calculado sobre o valor atual |
| Multa | Penalidade fixa por atraso |
| Juros de mora | Juros cobrados proporcionalmente ao tempo de atraso |
10. Exercícios de fixação resolvidos
Tente resolver antes de conferir a resposta.
Exercício 1
AutoralUm produto que custa R$ 250,00 é vendido por R$ 300,00. Calcule o lucro percentual sobre o custo e sobre a venda.
Ver respostaOcultar resposta
Resposta
O lucro é R$ 50,00. Sobre o custo: 50 ÷ 250 = 20%. Sobre a venda: 50 ÷ 300 ≈ 16,7%.
Exercício 2
AutoralUm produto custa R$ 84,00. Qual deve ser o preço de venda para um lucro de 25% sobre o custo?
Ver respostaOcultar resposta
Resposta
84 × 1,25 = R$ 105,00.
Exercício 3
AutoralUm produto custa R$ 84,00. Qual deve ser o preço de venda para um lucro de 30% sobre a venda?
Ver respostaOcultar resposta
Resposta
84 ÷ 0,70 = R$ 120,00.
Exercício 4
AutoralCalcule os juros e o montante de R$ 6.000,00 aplicados a juros simples de 1,8% ao mês durante 10 meses.
Ver respostaOcultar resposta
Resposta
J = 6.000 × 0,018 × 10 = R$ 1.080,00. M = R$ 7.080,00.
Exercício 5
AutoralUm capital de R$ 2.500,00 gerou montante de R$ 2.800,00 em 4 meses, a juros simples. Qual foi a taxa mensal?
Ver respostaOcultar resposta
Resposta
Os juros foram R$ 300,00. i = 300 ÷ (2.500 × 4) = 3% ao mês.
Exercício 6
AutoralQual é a taxa mensal proporcional a 36% ao ano?
Ver respostaOcultar resposta
Resposta
36 ÷ 12 = 3% ao mês.
Exercício 7
AutoralQue capital rende R$ 450,00 de juros em 9 meses, a juros simples de 2,5% ao mês?
Ver respostaOcultar resposta
Resposta
C = 450 ÷ (0,025 × 9) = 450 ÷ 0,225 = R$ 2.000,00.
Exercício 8
AutoralUm título de R$ 2.000,00 é descontado 4 meses antes do vencimento, por desconto comercial simples de 3% ao mês. Calcule o desconto e o valor atual.
Ver respostaOcultar resposta
Resposta
d = 2.000 × 0,03 × 4 = R$ 240,00. A = R$ 1.760,00.
Exercício 9
AutoralUm título de R$ 2.200,00 é descontado 4 meses antes do vencimento, por desconto racional simples de 2,5% ao mês. Calcule o valor atual e o desconto.
Ver respostaOcultar resposta
Resposta
A = 2.200 ÷ (1 + 0,025 × 4) = 2.200 ÷ 1,1 = R$ 2.000,00. d = R$ 200,00.
Exercício 10
AutoralUma empresa tem custo fixo de R$ 5.000,00 por mês, custo variável de R$ 7,00 por unidade e preço de venda de R$ 12,00. Qual é o ponto de equilíbrio?
Ver respostaOcultar resposta
Resposta
5.000 ÷ (12 − 7) = 1.000 unidades.
Referências
- Brasil. INEP. Matriz de Referência do ENEM. Matemática e suas Tecnologias: competências de área e habilidades.
Referência bibliográfica indicada no material fornecido.
- Brasil. Ministério da Educação. Base Nacional Comum Curricular. Brasília: MEC, 2018. Matemática e suas Tecnologias no Ensino Médio.
Referência bibliográfica indicada no material fornecido.
- Lima, E. L.; Carvalho, P. C. P.; Wagner, E.; Morgado, A. C. A Matemática do Ensino Médio. Rio de Janeiro: SBM (Coleção do Professor de Matemática).
Referência bibliográfica indicada no material fornecido.
- Iezzi, G. et al. Fundamentos de Matemática Elementar, v. 11: Matemática Comercial, Matemática Financeira, Estatística Descritiva. São Paulo: Atual.
Referência bibliográfica indicada no material fornecido.
- Figuras da Biblioteca ASSAAD
Ilustrações e diagramas integrantes do material fornecido.