


O sistema financeiro funciona, na prática, com juros compostos: poupança, financiamentos de imóveis e veículos, cartão de crédito, cheque especial, empréstimos e investimentos. Entender esse regime é entender por que uma dívida de cartão de crédito cresce tão depressa, por que antecipar parcelas gera desconto, por que um financiamento longo custa muito mais que o valor financiado e por que "receber depois" nem sempre vale o mesmo que "receber hoje".
Apresentação
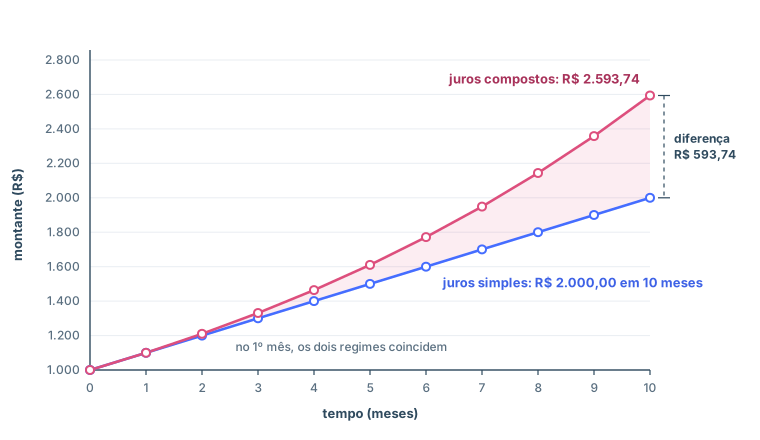
Juros simples e juros compostos. R$ 1.000,00 aplicados a 10% ao mês.
Na Matriz de Referência, o tema mobiliza a Competência 1:
- H3: resolver situações-problema com conhecimentos numéricos;
- H4: avaliar a razoabilidade de resultados;
- H5: avaliar propostas de intervenção na realidade.
Mobiliza também a Competência 5, especialmente a H21 e a H23, porque os juros compostos são uma função exponencial do tempo. Itens que pedem para comparar propostas (à vista ou a prazo, aplicar ou quitar, receber hoje ou depois) são característicos do exame.
Este artigo apresenta:
- o regime de juros compostos e sua comparação com o regime simples;
- o valor do dinheiro no tempo e a equivalência de capitais;
- as taxas equivalentes, nominais, efetivas, reais e aparentes;
- o uso de logaritmos para calcular prazos e taxas;
- a capitalização por depósitos periódicos;
- os financiamentos, a amortização pelos sistemas SAC e Price e a antecipação de parcelas.
Pré-requisitos: os artigos de Matemática Financeira Básica, Porcentagem, Progressões, Função Exponencial e Função Logarítmica.
1. Juros compostos
1.1 Conceito
No regime simples, estudado no bloco 4, os juros incidem sempre sobre o capital inicial. Nos compostos, a base de cálculo cresce a cada período.
1.2 A fórmula
A cada período, o montante é multiplicado pelo fator (1 + i). Partindo de um capital C:
- após 1 período: C · (1 + i);
- após 2 períodos: C · (1 + i)²;
- após n períodos: C · (1 + i)ⁿ.
Os montantes sucessivos formam uma progressão geométrica de razão (1 + i), e o montante é uma função exponencial do tempo.
A taxa e o número de períodos devem estar na mesma unidade: taxa mensal com tempo em meses, taxa anual com tempo em anos.
1.3 Exemplo e comparação com os juros simples
R$ 1.000,00 aplicados a 10% ao mês:
| Mês | Juros simples (montante) | Juros compostos (montante) | Juros compostos do mês |
|---|---|---|---|
| 0 | 1.000,00 | 1.000,00 | – |
| 1 | 1.100,00 | 1.100,00 | 100,00 |
| 2 | 1.200,00 | 1.210,00 | 110,00 |
| 3 | 1.300,00 | 1.331,00 | 121,00 |
| 4 | 1.400,00 | 1.464,10 | 133,10 |
| 5 | 1.500,00 | 1.610,51 | 146,41 |
- Nos juros simples, os juros são sempre R$ 100,00 por mês, e o montante cresce de forma linear.
- Nos juros compostos, os juros mensais aumentam a cada mês, e o montante cresce de forma exponencial.
No primeiro período, os dois regimes coincidem. A partir do segundo, os compostos superam os simples, e a diferença aumenta com o tempo.
Curiosidade. Para prazos menores que um período (n < 1), ocorre o contrário: os juros simples são maiores que os compostos. Em meio mês, por exemplo, 1 + 0,05 = 1,05 é maior que (1,1)^(1/2) ≈ 1,049.
1.4 Os quatro problemas
Calcular o montante. R$ 5.000,00 a 10% ao ano, durante 2 anos:
M = 5.000 · 1,1² = 5.000 · 1,21 = R$ 6.050,00
Calcular o capital, ou valor presente. Quanto aplicar hoje, a 10% ao mês, para ter R$ 12.100,00 em 2 meses?
C = M ÷ (1 + i)ⁿ = 12.100 ÷ 1,21 = R$ 10.000,00
Calcular a taxa. Um capital de R$ 5.000,00 virou R$ 7.200,00 em 2 anos. Qual foi a taxa anual?
(1 + i)² = 7.200 ÷ 5.000 = 1,44
1 + i = 1,2
i = 20% ao ano
Calcular o tempo. Exige logaritmos (seção 4).
2. O valor do dinheiro no tempo
2.1 O princípio
Por causa dos juros, R$ 1.000,00 hoje não valem o mesmo que R$ 1.000,00 daqui a um ano. O dinheiro disponível hoje pode ser aplicado e crescer. Para comparar valores em datas diferentes, é preciso levá-los à mesma data:
Dois valores em datas diferentes são equivalentes quando, levados à mesma data com a mesma taxa, resultam no mesmo valor.
2.2 Exemplo de decisão
Uma pessoa pode receber R$ 1.000,00 hoje ou R$ 1.100,00 daqui a um mês.
- Se ela consegue aplicar o dinheiro a 8% ao mês, os R$ 1.000,00 de hoje virariam R$ 1.080,00. É melhor esperar, porque R$ 1.100,00 é mais.
- Se a aplicação rende 12% ao mês, os R$ 1.000,00 virariam R$ 1.120,00. É melhor receber hoje.
A decisão depende da taxa disponível. Sem conhecê-la, não é possível dizer qual opção é melhor.
3. Taxas
3.1 Taxas proporcionais e taxas equivalentes
- Taxas proporcionais são usadas no regime simples. Convertem-se por divisão ou multiplicação: 12% ao ano equivale a 1% ao mês.
- Taxas equivalentes são usadas no regime composto. Duas taxas são equivalentes quando, aplicadas ao mesmo capital pelo mesmo prazo total, produzem o mesmo montante.
Para converter uma taxa mensal i_m em anual i_a:
De forma geral, eleva-se o fator ao número de subperíodos.
Exemplos:
- 1% ao mês: 1,01¹² ≈ 1,1268, ou seja, 12,68% ao ano, e não 12%.
- 2% ao mês: 1,02¹² ≈ 1,2682, ou seja, 26,82% ao ano, e não 24%.
- 21% ao ano em taxa semestral: (1 + i)² = 1,21, logo 10% ao semestre.
- 44% ao bimestre em taxa mensal: (1 + i)² = 1,44, logo 20% ao mês.
3.2 Taxa nominal e taxa efetiva
Contratos e anúncios às vezes informam uma taxa nominal, cujo período não coincide com o período de capitalização. Por exemplo: "24% ao ano, capitalizados mensalmente".
- A taxa nominal é convertida proporcionalmente para o período de capitalização: 24% ÷ 12 = 2% ao mês.
- A taxa efetiva anual é obtida pela equivalência composta: 1,02¹² ≈ 1,2682, ou seja, 26,82% ao ano.
A taxa efetiva é a que de fato mede o custo ou o rendimento. Uma taxa nominal de 24% ao ano, com capitalização mensal, rende efetivamente mais que 24% ao ano.
3.3 Taxa aparente e taxa real
A taxa aparente é o rendimento nominal de uma aplicação. A taxa real é o ganho de poder de compra, descontada a inflação. As três se relacionam pelos fatores:
Exemplo. Uma aplicação rendeu 12% em um ano em que a inflação foi de 5%.
1 + i_real = 1,12 ÷ 1,05 ≈ 1,0667, ou seja, ganho real de cerca de 6,67%
O ganho real não é 12% − 5% = 7%. A subtração é apenas uma aproximação, que piora quanto maiores as taxas. Esse é o mesmo raciocínio do artigo de Porcentagem, ao comparar reajuste salarial e inflação.
4. Logaritmos aplicados a juros compostos
4.1 Calcular o tempo
Da fórmula M = C · (1 + i)ⁿ, aplicando logaritmo aos dois lados:
Exemplo 1. Em quanto tempo R$ 2.000,00 se transformam em R$ 5.000,00 a 5% ao mês? Use log 2 = 0,301 e log 1,05 ≈ 0,0212.
- 1,05ⁿ = 2,5.
- log 2,5 = log(10/4) = 1 − 2 · 0,301 = 0,398.
- n = 0,398 ÷ 0,0212 ≈ 18,8.
- São necessários 19 meses para que o montante atinja pelo menos R$ 5.000,00.
Exemplo 2. Em quanto tempo um capital dobra a 10% ao mês? Use log 1,1 ≈ 0,0414.
n = 0,301 ÷ 0,0414 ≈ 7,3, ou seja, o capital passa do dobro no 8º mês.
Sobre o arredondamento. Quando os juros são creditados ao fim de cada período, um resultado como 18,8 significa que, no 18º mês, o valor ainda não foi atingido. Ele só é atingido ou ultrapassado no 19º. Por isso, o arredondamento é para cima.
4.2 Calcular a taxa
Exemplo. Um capital triplicou em 10 anos. Qual foi a taxa anual?
- (1 + i)¹⁰ = 3, logo log(1 + i) = 0,477 ÷ 10 = 0,0477.
- 1 + i = 10^0,0477 ≈ 1,116.
- A taxa é de cerca de 11,6% ao ano.
Nas questões do ENEM, os valores necessários de logaritmos e potências são fornecidos.
5. Capitalização: depósitos periódicos
Quando uma pessoa deposita o mesmo valor P ao fim de cada período, durante n períodos, a uma taxa i, cada depósito rende juros por um tempo diferente:
- o primeiro rende por n − 1 períodos;
- o segundo, por n − 2;
- …
- o último não rende nada.
O montante final é a soma de uma progressão geométrica:
Exemplo. Uma pessoa deposita R$ 500,00 ao fim de cada mês, durante 12 meses, em uma aplicação que rende 1% ao mês. Use 1,01¹² ≈ 1,1268.
S = 500 · (1,1268 − 1) ÷ 0,01 = 500 · 12,68 = R$ 6.340,00
Ela depositou R$ 6.000,00. Os juros somaram cerca de R$ 340,00.
6. Financiamento e amortização
6.1 Conceitos
- Financiamento: empréstimo de um valor D, a ser devolvido em parcelas, com juros.
- Prestação (ou parcela): valor pago em cada período.
- Juros do período: taxa i aplicada sobre o saldo devedor do início do período.
- Amortização: parte da prestação que efetivamente reduz a dívida.
- Saldo devedor: quanto ainda se deve depois de cada pagamento.
Em todo financiamento:
6.2 Sistema de Amortização Constante (SAC)
No SAC, a amortização é sempre a mesma: a dívida dividida pelo número de parcelas. Como o saldo devedor diminui, os juros diminuem, e as prestações decrescem.
Exemplo. Financiamento de R$ 12.000,00 em 4 parcelas mensais, a 2% ao mês, pelo SAC.
A amortização é 12.000 ÷ 4 = R$ 3.000,00 por mês.
| Mês | Saldo inicial | Juros (2%) | Amortização | Prestação | Saldo final |
|---|---|---|---|---|---|
| 1 | 12.000 | 240 | 3.000 | 3.240 | 9.000 |
| 2 | 9.000 | 180 | 3.000 | 3.180 | 6.000 |
| 3 | 6.000 | 120 | 3.000 | 3.120 | 3.000 |
| 4 | 3.000 | 60 | 3.000 | 3.060 | 0 |
- Total de juros: R$ 600,00.
- As prestações formam uma PA decrescente de razão −60.
6.3 Sistema Price (francês)
No sistema Price, as prestações são iguais. No início, a maior parte da prestação é de juros, e a amortização é pequena. Com o tempo, os juros diminuem e a amortização aumenta.
O valor da prestação é obtido igualando a dívida ao valor presente de todas as prestações. Essa soma é uma PG, e o resultado é:
Exemplo. O mesmo financiamento: R$ 12.000,00 em 4 parcelas mensais, a 2% ao mês. Com 1,02⁴ ≈ 1,0824, a prestação é de aproximadamente R$ 3.151,49.
| Mês | Saldo inicial | Juros (2%) | Amortização | Prestação | Saldo final |
|---|---|---|---|---|---|
| 1 | 12.000,00 | 240,00 | 2.911,49 | 3.151,49 | 9.088,51 |
| 2 | 9.088,51 | 181,77 | 2.969,72 | 3.151,49 | 6.118,79 |
| 3 | 6.118,79 | 122,38 | 3.029,11 | 3.151,49 | 3.089,68 |
| 4 | 3.089,68 | 61,79 | 3.089,70 | 3.151,49 | 0,00 |
A diferença de centavos na última linha decorre de arredondamentos. O total de juros é de cerca de R$ 605,96.
6.4 SAC × Price
| Característica | SAC | Price |
|---|---|---|
| Prestações | decrescentes | constantes |
| Amortização | constante | crescente |
| Juros por período | decrescentes | decrescentes |
| Primeira prestação | maior | menor |
| Total de juros pagos | menor | maior |
No SAC, a dívida é reduzida mais rapidamente no início, e por isso o total de juros é menor. No Price, as prestações iniciais são mais baixas, o que pode caber melhor no orçamento, mas o custo total é maior.
6.5 Antecipação de parcelas
Antecipar uma parcela significa pagá-la antes do vencimento. O valor justo a pagar é o seu valor presente:
Exemplo. Uma parcela de R$ 1.000,00 vence daqui a 3 meses, com juros compostos de 2% ao mês. Para quitá-la hoje:
1.000 ÷ 1,02³ = 1.000 ÷ 1,0612 ≈ R$ 942,32
O desconto é de cerca de R$ 57,68. Antecipar parcelas reduz os juros pagos, porque a dívida deixa de crescer sobre o valor antecipado.
6.6 À vista ou a prazo
Para comparar uma compra à vista com uma parcelada, traga todas as parcelas ao valor presente, usando a taxa que a pessoa obtém em suas aplicações. Se o valor presente das parcelas for maior que o preço à vista, comprar à vista é melhor.
Exemplo. Um produto custa R$ 2.000,00 à vista, ou duas parcelas de R$ 1.100,00, com vencimento em 30 e em 60 dias. O comprador consegue aplicar seu dinheiro a 3% ao mês.
- Valor presente da 1ª parcela: 1.100 ÷ 1,03 ≈ R$ 1.067,96.
- Valor presente da 2ª parcela: 1.100 ÷ 1,03² ≈ R$ 1.036,86.
- Total: R$ 2.104,82.
Como esse valor é maior que R$ 2.000,00, a compra à vista é mais vantajosa.
Se o comprador conseguisse uma taxa muito maior em suas aplicações, a conclusão poderia se inverter. Como no exemplo da seção 2.2, a resposta depende da taxa.
7. Distinções importantes
| Conceito | Não confundir com | Diferença |
|---|---|---|
| Juros compostos | Juros simples | Compostos incidem sobre o montante; simples, sobre o capital inicial |
| Montante (M) | Juros (J) | J = M − C |
| Taxas equivalentes | Taxas proporcionais | Equivalentes valem para compostos; proporcionais, para simples |
| 2% ao mês | 24% ao ano | Em juros compostos, 2% ao mês equivalem a 26,82% ao ano |
| Taxa nominal | Taxa efetiva | A efetiva é o rendimento real no período informado |
| Taxa aparente | Taxa real | A real desconta a inflação, por divisão de fatores |
| Amortização | Prestação | A prestação inclui juros e amortização |
| SAC | Price | SAC tem amortização constante; Price, prestação constante |
| Valor futuro | Valor presente | Multiplica-se ou divide-se por (1 + i)ⁿ |
| n calculado = 18,8 | 18 períodos | Com crédito ao fim de cada período, arredonda-se para 19 |
8. Erros recorrentes e como evitá-los
Usar juros simples quando o problema é de juros compostos. Controle: verifique se os juros incidem sobre o montante acumulado.
Converter taxas compostas por proporção. Dizer que 2% ao mês equivalem a 24% ao ano. Controle: em juros compostos, eleve o fator ao número de períodos.
Confundir montante com juros. Controle: releia a pergunta e subtraia o capital, se for pedido apenas o juro.
Subtrair a inflação da taxa aparente. Controle: divida os fatores.
Comparar valores em datas diferentes sem levá-los à mesma data. Controle: traga todos os valores ao presente, ou leve todos ao futuro.
Calcular os juros de um financiamento sobre a dívida inicial em todos os períodos. Controle: os juros de cada período incidem sobre o saldo devedor daquele período.
Arredondar o tempo para baixo. Controle: se o montante só é atingido depois de 18,8 meses, a resposta é 19.
Multiplicar, em vez de dividir, ao antecipar parcelas. Controle: trazer ao presente é dividir por (1 + i)ᵏ.
Verificação geral. Em juros compostos, o montante deve ser maior que o de juros simples para n > 1. O valor presente de uma parcela futura é sempre menor que a própria parcela.
9. Questões comentadas (autorais, padrão ENEM)
Questão 1 (H3, nível fácil)
Uma pessoa aplicou R$ 5.000,00 a juros compostos de 10% ao ano, durante 2 anos. Os juros obtidos foram de:
A) R$ 1.000,00
B) R$ 1.050,00
C) R$ 6.050,00
D) R$ 6.000,00
E) R$ 10.500,00
Gabarito: B
Resolução.
M = 5.000 · 1,1² = 6.050, logo J = 6.050 − 5.000 = R$ 1.050,00
Análise dos distratores.
- A: calcula juros simples.
- C: dá o montante, e não os juros.
- D: dá o montante a juros simples.
Questão 2 (H3, nível médio)
Um cartão de crédito cobra juros compostos de 2% ao mês. Considerando 1,02¹² ≈ 1,268, a taxa anual equivalente é de, aproximadamente:
A) 24,0%
B) 26,8%
C) 12,0%
D) 2,4%
E) 126,8%
Gabarito: B
Resolução. O fator anual é 1,02¹² ≈ 1,268, o que corresponde a uma taxa de 26,8% ao ano.
Análise dos distratores.
- A: usa a taxa proporcional (2% × 12), válida apenas para juros simples.
- E: lê o fator como taxa.
Questão 3 (H5, nível médio)
Uma pessoa pode receber R$ 10.000,00 hoje ou R$ 11.000,00 daqui a um ano. Ela tem acesso a uma aplicação segura que rende 12% ao ano. A decisão mais vantajosa é:
A) esperar um ano, pois R$ 11.000,00 é mais que R$ 10.000,00.
B) receber hoje, pois, aplicados, os R$ 10.000,00 se tornariam R$ 11.200,00 em um ano.
C) qualquer uma das opções, pois elas são equivalentes.
D) esperar um ano, pois o ganho de 10% supera a inflação.
E) esperar um ano, pois R$ 11.000,00 com 12% de juros resultam em R$ 12.320,00.
Gabarito: B
Resolução. Levando os R$ 10.000,00 ao futuro: 10.000 · 1,12 = R$ 11.200,00, que é mais que R$ 11.000,00. Receber hoje e aplicar é melhor.
Análise dos distratores.
- A: compara valores em datas diferentes sem considerar os juros.
- E: aplica os juros sobre um valor que só seria recebido no futuro.
- D: compara com uma inflação não informada, ignorando a taxa de aplicação disponível.
Questão 4 (H21, nível médio)
Um capital é aplicado a juros compostos de 5% ao mês. Considerando log 2 = 0,301 e log 1,05 = 0,0212, o número mínimo de meses completos para que o montante seja pelo menos o dobro do capital é:
A) 10
B) 14
C) 15
D) 20
E) 40
Gabarito: C
Resolução.
- 1,05ⁿ ≥ 2 leva a n ≥ 0,301 ÷ 0,0212 ≈ 14,2.
- Como n deve ser um número inteiro de meses, n = 15.
Análise dos distratores.
- B: arredonda para baixo. Em 14 meses, o capital ainda não dobrou.
- D: usa juros simples (100% ÷ 5% ao mês).
Questão 5 (H3, nível médio)
Um financiamento de R$ 60.000,00 será pago em 10 prestações mensais, pelo Sistema de Amortização Constante (SAC), com juros de 1% ao mês sobre o saldo devedor. O valor da primeira prestação é:
A) R$ 6.000,00
B) R$ 6.060,00
C) R$ 6.600,00
D) R$ 6.660,00
E) R$ 600,00
Gabarito: C
Resolução.
- Amortização mensal: 60.000 ÷ 10 = R$ 6.000,00.
- Juros do 1º mês: 1% de 60.000 = R$ 600,00.
- Primeira prestação: 6.000 + 600 = R$ 6.600,00.
Análise dos distratores.
- A: considera apenas a amortização.
- B: é o valor da última prestação, com juros de 1% sobre R$ 6.000,00.
- E: considera apenas os juros.
Questão 6 (H4, nível difícil)
Uma aplicação rendeu 10,25% em um ano no qual a inflação foi de 5%. O ganho real do investidor, em termos de poder de compra, foi de:
A) 5,25%
B) 5,00%
C) 15,76%
D) 2,05%
E) 10,25%
Gabarito: B
Resolução.
1 + i_real = 1,1025 ÷ 1,05 = 1,05, logo o ganho real é de 5%.
Análise dos distratores.
- A: subtrai as taxas.
- C: multiplica os fatores (1,1025 × 1,05), em vez de dividi-los.
- E: ignora a inflação.
Questão 7 (H5, nível difícil)
Um consumidor tem uma parcela de R$ 2.000,00 que vence daqui a 2 meses. A financeira aceita a antecipação, aplicando o desconto correspondente a juros compostos de 5% ao mês. O valor a pagar hoje para quitar essa parcela é de, aproximadamente:
A) R$ 1.800,00
B) R$ 1.814,06
C) R$ 1.900,00
D) R$ 2.000,00
E) R$ 2.205,00
Gabarito: B
Resolução.
2.000 ÷ 1,05² = 2.000 ÷ 1,1025 ≈ R$ 1.814,06
Análise dos distratores.
- A: aplica um desconto simples de 10% sobre a parcela.
- C: considera apenas um mês de antecipação.
- E: multiplica pelo fator, levando o valor ao futuro em vez de trazê-lo ao presente.
10. Perguntas frequentes
Qual é a diferença entre juros simples e compostos?
Nos simples, os juros incidem sempre sobre o capital inicial, e o montante cresce linearmente. Nos compostos, incidem sobre o montante acumulado, e o crescimento é exponencial.
Por que 2% ao mês não equivalem a 24% ao ano em juros compostos?
Porque cada mês incide sobre o montante já aumentado. O fator anual é 1,02¹² ≈ 1,268, ou seja, 26,8%.
O que é taxa nominal?
É uma taxa informada em um período diferente do período de capitalização. Ela é convertida proporcionalmente para o período de capitalização, e a taxa efetiva é calculada pela equivalência composta.
Como calcular o ganho real descontando a inflação?
Divida o fator da aplicação pelo fator da inflação e subtraia 1.
Como calcular o tempo em juros compostos?
Use logaritmos: n = log(M/C) ÷ log(1 + i). Se os juros são creditados ao fim de cada período, arredonde para cima.
Qual a diferença entre o SAC e o sistema Price?
No SAC, a amortização é constante, e as prestações diminuem. No Price, as prestações são constantes, e a amortização aumenta com o tempo. O SAC tem prestações iniciais maiores, mas paga menos juros no total.
Por que antecipar parcelas gera desconto?
Porque o valor justo de uma parcela futura, na data de hoje, é o seu valor presente: a parcela dividida por (1 + i)ᵏ.
Como decidir entre pagar à vista ou a prazo?
Traga todas as parcelas ao valor presente, usando a taxa que você obtém em suas aplicações, e compare com o preço à vista.
Os juros compostos têm relação com progressões?
Sim. Os montantes sucessivos formam uma PG de razão (1 + i), e as fórmulas de capitalização e de financiamento vêm da soma de PG.
12. Síntese
Nos juros compostos, os juros de cada período incidem sobre o montante acumulado. O montante é M = C · (1 + i)ⁿ, uma função exponencial do tempo, cujos valores sucessivos formam uma PG de razão (1 + i). A partir do segundo período, os juros compostos superam os simples, e a diferença cresce com o tempo.
O dinheiro tem valor diferente em datas diferentes. Para comparar valores, eles são levados a uma mesma data, multiplicando ou dividindo por (1 + i)ⁿ. Decisões entre receber hoje ou depois, ou entre pagar à vista ou a prazo, dependem da taxa disponível.
Em juros compostos, as taxas se convertem por equivalência: 1 + i_a = (1 + i_m)¹². Uma taxa nominal é convertida proporcionalmente para o período de capitalização, e a taxa efetiva vem da equivalência composta. O ganho real se obtém dividindo o fator da aplicação pelo fator da inflação.
Os logaritmos isolam o tempo, n = log(M/C) ÷ log(1 + i), e permitem calcular a taxa. Depósitos periódicos acumulam S = P · [(1 + i)ⁿ − 1] ÷ i.
Nos financiamentos, cada prestação é a soma dos juros sobre o saldo devedor com a amortização. No SAC, a amortização é constante e as prestações decrescem. No Price, as prestações são constantes e a amortização cresce, com maior custo total de juros. Antecipar uma parcela equivale a pagar seu valor presente.
| Situação | Ferramenta |
|---|---|
| Montante | M = C(1 + i)ⁿ |
| Valor presente | C = M ÷ (1 + i)ⁿ |
| Taxa a partir de M e C | (1 + i)ⁿ = M/C |
| Tempo | n = log(M/C) ÷ log(1 + i) |
| Taxa equivalente | (1 + i₁)ⁿ¹ = (1 + i₂)ⁿ² |
| Taxa nominal → efetiva | proporcional no período, depois equivalência |
| Ganho real | fator aparente ÷ fator da inflação |
| Depósitos periódicos | S = P[(1 + i)ⁿ − 1] ÷ i |
| SAC | amortização = D ÷ n; juros sobre o saldo |
| Price | prestação constante; P = D · i(1 + i)ⁿ ÷ [(1 + i)ⁿ − 1] |
| Antecipação | parcela ÷ (1 + i)ᵏ |
| À vista ou a prazo | comparar valores presentes |
13. Glossário
| Termo | Definição |
|---|---|
| Juros compostos | Regime em que os juros incidem sobre o montante acumulado |
| Montante | Capital acrescido dos juros |
| Valor presente | Valor, na data de hoje, de uma quantia futura |
| Valor futuro | Valor, em uma data futura, de uma quantia atual |
| Capitais equivalentes | Valores em datas diferentes que se igualam quando levados à mesma data |
| Taxas equivalentes | Taxas que produzem o mesmo montante em juros compostos |
| Taxa nominal | Taxa cujo período difere do período de capitalização |
| Taxa efetiva | Taxa que expressa o rendimento ou custo real no período informado |
| Taxa aparente | Rendimento nominal, sem descontar a inflação |
| Taxa real | Ganho de poder de compra, descontada a inflação |
| Capitalização | Acúmulo de valor por depósitos e juros |
| Financiamento | Empréstimo pago em parcelas com juros |
| Amortização | Parte da prestação que reduz a dívida |
| Saldo devedor | Valor da dívida ainda não amortizado |
| SAC | Sistema de amortização constante, com prestações decrescentes |
| Sistema Price | Sistema de prestações constantes |
| Antecipação | Pagamento de parcela antes do vencimento, pelo valor presente |
11. Exercícios de fixação resolvidos
Tente resolver antes de conferir a resposta.
Exercício 1
AutoralCalcule o montante de R$ 8.000,00 aplicados a juros compostos de 5% ao mês, durante 2 meses.
Ver respostaOcultar resposta
Resposta
8.000 · 1,1025 = R$ 8.820,00.
Exercício 2
AutoralCalcule os juros de R$ 2.000,00 aplicados a juros compostos de 10% ao mês, durante 3 meses.
Ver respostaOcultar resposta
Resposta
M = 2.000 · 1,331 = 2.662. J = R$ 662,00.
Exercício 3
AutoralQuanto aplicar hoje, a juros compostos de 10% ao mês, para ter R$ 14.520,00 em 2 meses?
Ver respostaOcultar resposta
Resposta
14.520 ÷ 1,21 = R$ 12.000,00.
Exercício 4
AutoralUm capital de R$ 10.000,00 virou R$ 12.100,00 em 2 meses, a juros compostos. Qual foi a taxa mensal?
Ver respostaOcultar resposta
Resposta
(1 + i)² = 1,21, logo i = 10% ao mês.
Exercício 5
AutoralQual é a taxa anual equivalente a 10% ao semestre?
Ver respostaOcultar resposta
Resposta
1,1² = 1,21, ou seja, 21% ao ano.
Exercício 6
AutoralQual é a taxa mensal equivalente a 44% ao bimestre?
Ver respostaOcultar resposta
Resposta
(1 + i)² = 1,44, logo 20% ao mês.
Exercício 7
AutoralUma taxa nominal de 12% ao ano é capitalizada mensalmente. Qual é a taxa efetiva anual? Use 1,01¹² ≈ 1,1268.
Ver respostaOcultar resposta
Resposta
A taxa mensal é 1%. A efetiva anual é 12,68%.
Exercício 8
AutoralEm quantos períodos um capital quadruplica a juros compostos de 20% por período? Use log 2 = 0,301 e log 1,2 ≈ 0,0792.
Ver respostaOcultar resposta
Resposta
1,2ⁿ = 4, logo n = 0,602 ÷ 0,0792 ≈ 7,6. São necessários 8 períodos.
Exercício 9
AutoralUma dívida de R$ 9.000,00 será paga em 3 parcelas mensais pelo SAC, com juros de 2% ao mês. Calcule as três prestações.
Ver respostaOcultar resposta
Resposta
A amortização é R$ 3.000,00. Os juros são 180, 120 e 60. As prestações são R$ 3.180,00, R$ 3.120,00 e R$ 3.060,00.
Exercício 10
AutoralQual é o valor presente de uma parcela de R$ 1.210,00 que vence em 2 meses, a juros compostos de 10% ao mês?
Ver respostaOcultar resposta
Resposta
1.210 ÷ 1,21 = R$ 1.000,00.
Referências
- Brasil. INEP. Matriz de Referência do ENEM. Matemática e suas Tecnologias: competências de área e habilidades.
Referência bibliográfica indicada no material fornecido.
- Brasil. Ministério da Educação. Base Nacional Comum Curricular. Brasília: MEC, 2018. Matemática e suas Tecnologias no Ensino Médio.
Referência bibliográfica indicada no material fornecido.
- Lima, E. L.; Carvalho, P. C. P.; Wagner, E.; Morgado, A. C. A Matemática do Ensino Médio. Rio de Janeiro: SBM (Coleção do Professor de Matemática).
Referência bibliográfica indicada no material fornecido.
- Iezzi, G. et al. Fundamentos de Matemática Elementar, v. 11: Matemática Comercial, Matemática Financeira, Estatística Descritiva. São Paulo: Atual.
Referência bibliográfica indicada no material fornecido.
- Figuras da Biblioteca ASSAAD
Ilustrações e diagramas integrantes do material fornecido.